马来西亚AI经济增长
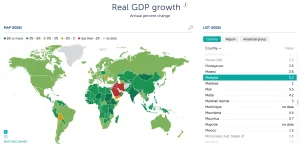
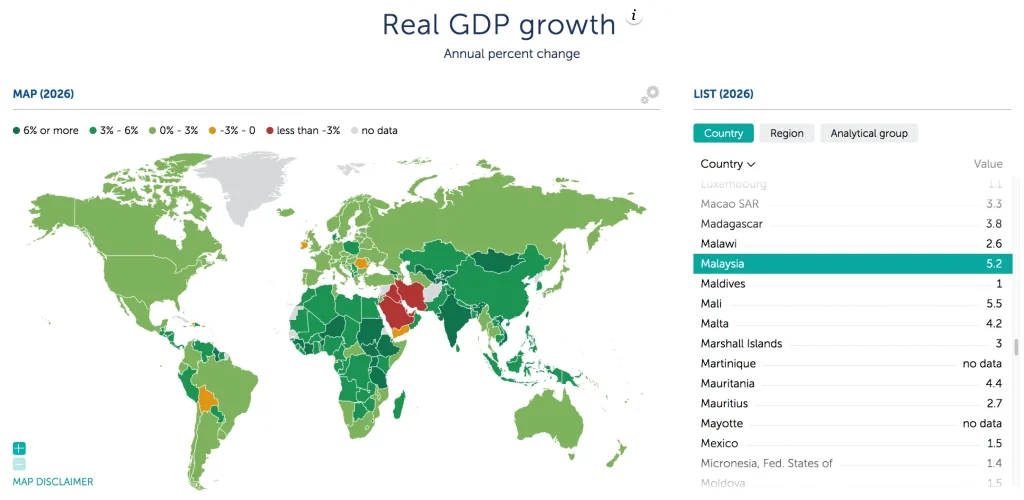
马来西亚AI经济增长 真的那么高吗?国际货币基金组织(IMF)在10月13日发布的最新《世界经济展望》中,把马来西亚2026年实际国内生产总值增长预测提高至5.2%,较7月预测的4.7%明显上调。马来西亚与韩国、墨西哥及泰国一起,被列为全球人工智能基础设施投资浪潮中的硬件供应国受益者。
这项上调为马来西亚今年强劲的电子、电气产品及科技相关出口提供了国际机构背书,但预测也带来另一层提醒:IMF预计马来西亚2027年增长将放缓至4.6%。换言之,AI服务器、半导体、数据中心设备和相关供应链正在托住经济,却不能保证同样的增长速度无限延续。
对马来西亚而言,问题已不再只是“有没有搭上AI热潮”,而是这轮订单、投资及出口究竟能沉淀多少本地附加值;一旦全球科技企业削减资本开支、油价继续处于高位,或者金融市场重新评估AI投资回报,谁会最先感受到冲击。
5.2%不只是内需增长,AI硬件出口成为关键支撑
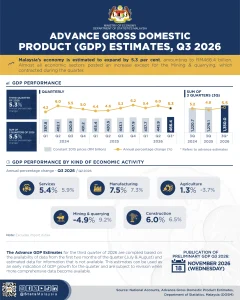
IMF最新数据把马来西亚2026年增长预测列为5.2%,高于全球3.1%、东南亚地区4.9%及ASEAN-5的4.4%。财政部在2027年预算文件中则估计,今年增长将接近4.8%至5.3%预测区间的上端;两者方向一致,都显示上半年5.7%的实际增长并非单靠短期消费刺激。
Reuters引述IMF指出,2026年全球经济能在中东战争、能源价格冲击及融资成本上升之下维持3%以上增长,重要原因之一是AI基础设施投资仍然强劲。受惠的不仅是建立大型模型与云端平台的先进经济体,也包括供应芯片、服务器零组件、印刷电路板、封装测试和电力设备的制造基地;马来西亚正处于后一条产业链。
预算资料显示,马来西亚2026年商品总出口预计在科技产品和半导体需求带动下增长约31%,但2027年总贸易增长预计放缓至3.2%。这个落差说明今年的高增长包含低基数、科技周期和订单集中释放等因素,不能简单外推至下一年。
从封装测试到服务器零组件,马来西亚吃到的是哪一段红利?
马来西亚在全球半导体产业最成熟的优势,仍集中在封装、测试、功率半导体及电子制造服务。随着AI运算需要更多高性能处理器、先进记忆体、服务器电源、散热、基板和高速连接组件,本地工厂可从产量扩张与设备投资中受惠。槟城和吉打的电子产业群、柔佛的数据中心建设,以及跨国企业扩建计划,共同把AI需求传导至出口、建筑、物流与电力投资。
不过,出口金额增长不等于所有价值都留在国内。进口晶圆、设备、材料和服务器组件也会同步增加;若马来西亚承担的是资本密集、利润率相对有限的制造环节,国内增加值可能低于出口总额给人的印象。真正决定长期收益的,是本地企业能否从组装与封测进一步进入IC设计、先进封装、材料、设备维护和知识产权。
这也是政府推动国家半导体战略、培育本地设计公司及争取高价值投资的核心原因。AI周期可以带来订单,但产业升级仍取决于工程人才、研发支出、供应商认证和客户集中风险管理;单靠厂房面积或获批投资金额,不能证明技术能力已经完成转移。
2027年回落至4.6%,反映高基数与全球科技周期降温
IMF预计马来西亚2027年增长放缓至4.6%,仍处于财政部4.2%至5.2%官方预测区间内。放缓并不等于衰退,而是2026年出口急增之后,高基数使相同金额增长更难复制;同时,财政部也预期大多数经济领域增速趋缓,总贸易从今年估计增长27.2%,回落至明年的3.2%。
国内需求仍可提供缓冲。就业、工资、旅游及私人投资若保持稳定,服务业和消费可降低出口周期波动。但2027年最低工资调升、企业融资成本、能源补贴和税务调整也会重新分配企业成本。对于中小企业,AI出口繁荣未必直接转化为订单,却可能通过工资、电费、租金及供应链争夺人才提高经营成本。
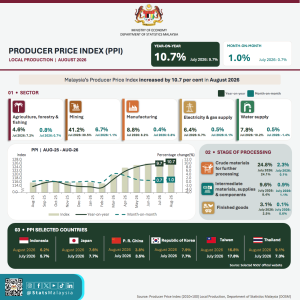
通胀目前仍低于上游价格压力。本站此前分析,马来西亚8月生产者价格指数升至10.7%,消费者通胀却只有1.9%;若企业继续吸收原料与能源成本,利润率可能先于零售价受压。PPI与CPI之间的差距,因此是判断增长质量的重要指标,而不只是央行是否加息的问题。
油价与AI估值,构成马来西亚增长的双重压力测试
IMF基准预测假设霍尔木兹海峡于2027年3月重新开放,并在同年10月前大致恢复战前航运情况。若战争延长、油价在2027年第一季持续高于每桶130美元,IMF估计明年全球增长可能被削减0.5个百分点。马来西亚虽是能源出口国,但航空、物流、制造、电力和政府补贴账单仍会承受高油价,Petronas收入增加也不代表所有企业同时受益。
另一项风险来自AI投资本身。IMF的压力情境显示,若市场重新评估AI盈利能力并导致投资急剧降温,全球GDP到2028年可能比基准少1.1%。这不是对马来西亚的单独预测,但作为AI硬件供应国,马来西亚可能通过电子订单、设备投资、数据中心建设和资本市场估值同步受到影响。
两种风险甚至可能同时出现:高油价抬高制造与运输成本,科技企业却因融资成本和回报不确定而削减资本开支。届时,企业面对的并非单纯“出口减少”,而是收入放缓与成本上升并行,令利润和现金流受到双向挤压。
投资者应追踪四项数据,而不是只看GDP标题
第一,电子与电气产品出口增长是否仍由真实数量和高价值产品推动,而非价格或基数效应;第二,半导体及数据中心投资有多少进入本地供应商、研发和高薪岗位;第三,生产者价格上涨能否被企业效率与售价消化;第四,2027年总贸易放缓时,国内消费与私人投资能否填补缺口。
IMF把马来西亚列入AI硬件受益经济体,是对当前产业位置的肯定,却也是一项集中度提醒。5.2%的增长预测说明马来西亚正在享受科技上行周期;2027年回落至4.6%,则提醒政策制定者和企业必须趁订单仍强时,把短期出口红利转化为本地技术、人才、供应商能力和更稳定的财政空间。
资料来源
- IMF DataMapper:2026年10月世界经济展望实际GDP增长数据
- IMF:2026年10月《世界经济展望》数据库与报告
- Reuters:AI投资支撑全球增长,IMF警告战争与债务风险(2026年10月13日)
- Reuters:IMF评估AI投资修正与油价情境(2026年10月13日)
- Bernama:财政部预计马来西亚2027年增长4.2%至5.2%