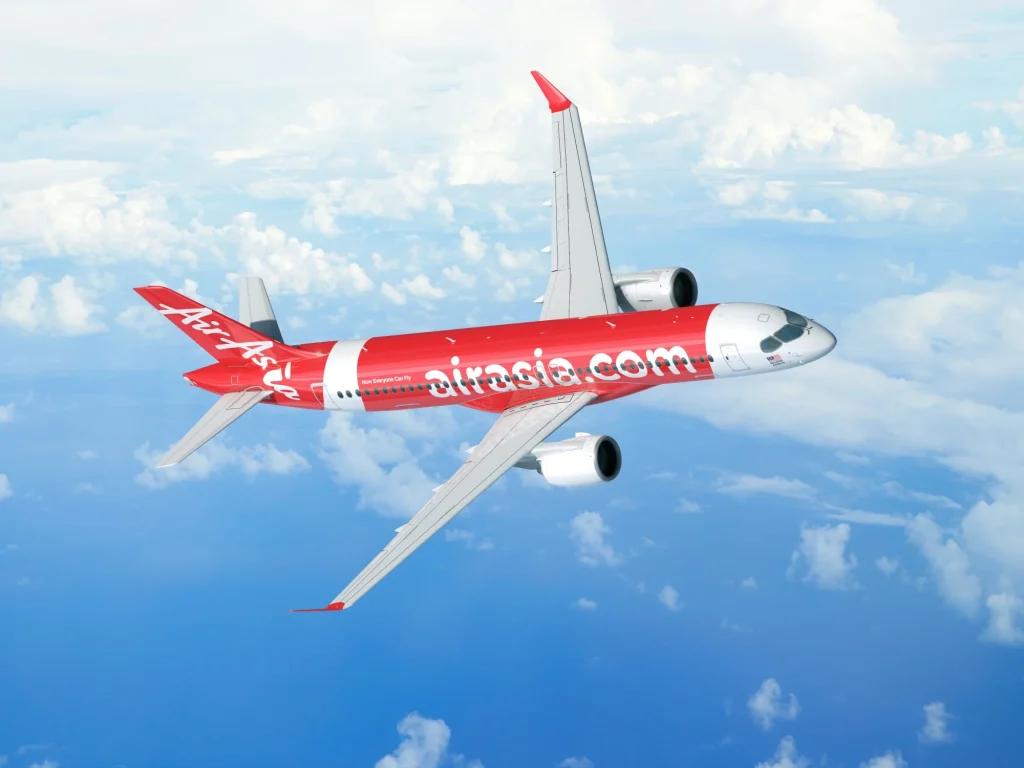
AirAsia政府融资支持 未获承诺 ,马来西亚财政部已为AirAsia融资传闻划出明确界线。财政部10月20日在国会书面答复中表示,政府没有达成任何协议,也没有承诺通过担保、贷款或注入公共资金,为AirAsia提供财务支持。这是政府首次具体列出尚未承诺的援助形式,使市场不能再把此前的会谈或财务评估视为潜在援助已经获原则同意。
财政部同时表示,政府仍在监督航空业发展,包括中东局势、全球燃油价格和汇率变动对航空公司及国家空中连通性的影响。换言之,政府否认的是现阶段存在资金承诺,并非停止评估AirAsia对国内航线、就业及旅游业的重要性。
这项澄清改变了现有草稿的判断重点。AirAsia目前需要依靠自己的融资计划、银行信贷与营运调整渡过高油价和债务压力;若未来政策立场改变,也必须有新的正式公告,不能从顾问评估、政府会面或行业监督推导出公共支持。
AirAsia目标筹集最多10亿美元,并另争取7亿令吉本地信贷。公司能否在2026年12月至2027年2月完成融资、再融资后实际增加多少可用现金,以及燃油与汇率成本能否被票价吸收,成为风险是否受控的核心。
财政部划出红线:没有担保、贷款或公共注资承诺
财政部的表述覆盖三种最受关注的公共支持工具:政府担保、贷款以及公共资金注入。只要没有新的正式决定,市场就不应把政府聘请顾问研究AirAsia资金需要,或官员与公司管理层会面,解释成财政部已准备动用公共信用。
此前报道曾引述消息人士称,政府讨论在附带条件下支持AirAsia募资。联合创办人Tony Fernandes则表示,会谈集中于机场收费、航空燃油及其他营运成本,没有讨论直接财政援助;他也曾要求政府协助AirAsia向本地银行取得令吉贷款,以争取较低利率。10月20日的国会答复为这些不同说法加入官方边界:沟通、评估或贷款协调,不等于政府已经作出融资承诺。
政府仍有理由密切监督。AirAsia承担大量国内与区域运力,若财务问题导致航班大幅缩减,影响可能延伸至东马连通、机场客流、旅游企业和就业。但系统重要性只解释政府为何关注,不能自动转化为企业获得财政援助的资格。
历史经验也说明,政策支持与资金真正到账仍有距离。2021年,AirAsia当时的母公司Capital A曾获准申请最高5亿令吉、由政府担保80%的贷款,但最终没有推进,原因包括有关安排要求Fernandes与Kamarudin Meranun提供个人担保。即使未来出现新方案,条件仍可能决定交易能否落地。
184亿令吉流动负债,对照9.54亿令吉现金
截至2026年6月30日,AirAsia流动负债达184亿令吉,现金及银行结余为9.54亿令吉,后者相当于前者约5.2%。流动负债并不表示所有款项会在同一天到期,也不能单凭这一比例断定企业无力偿付;但数字清楚反映,公司高度依赖票款现金流、供应商安排、飞机租赁协商及资本市场再融资持续运转。
AirAsia第二季录得8.31亿令吉净亏损,其中包括3.31亿令吉外汇亏损。航空燃油平均成本按季上升66%至每桶183美元,而公司没有实施燃油对冲。Fernandes最新表示,公司正以未来12个月油价保持高位作为预算基础;即使燃油曾升至每桶200美元,客座率仍高于80%,但超过这一水平后需求会在何处受损,尚未经过市场检验。
对低成本航空公司而言,高客座率不等于盈利。若票价和附加收费无法完整回收燃油、汇率及融资成本,满载航班仍可能产生不足以覆盖债务与租赁支出的现金。AirAsia此前表示,通过动态票价和降低非燃油成本,第二季已回收约70%的燃油涨幅;尚未转嫁的部分,仍会压缩利润。
10亿美元不全是新现金:一半再融资,一半补营运与延后债务
AirAsia目标从国际债务市场筹集最多10亿美元,并从本地金融机构取得7亿令吉信贷。Fernandes早前曾把交易形容为降低债务成本的再融资,而非单纯填补营运亏空;10月12日的最新说明进一步具体化:约一半募资将用于替换高成本贷款,另一半用于营运资金及偿还“延长付款期的负债”。预计完成窗口也由原先的12月或明年1月,放宽至2026年12月至2027年2月。
这意味着投资者不能只看“10亿美元”这个总额。若5亿美元先用于偿还旧债,真正增加的净现金会显著低于标题数字;另一半用于营运资金及延后负债,则说明融资不仅是优化利率,也承担恢复付款节奏和修复供应链信用的任务。最终应核对的项目包括利率、抵押品、期限、旧债偿还额、政府条件,以及完成后不受限制的现金余额。
公司同时削减表现欠佳的航线、与供应商重谈合约,并归还25架机龄较高、油耗较大的飞机。AirAsia称这些飞机是在商业安排下主动归还,并非遭强制收回;集团也计划加快采用A321LR与A321XLR,逐步减少较耗油的A330。营运瘦身有助降低成本,但若机队和航线收缩过快,也可能削弱收入及网络优势。
六成国内市场与2.6万名员工,使政府难以把它当普通企业处理
AirAsia称自己掌握马来西亚约60%的国内航空市场,并雇用约2.6万人。政府此前已向Malaysia Airlines及Batik Air了解,若AirAsia运力出现重大变化,两家公司能否承接航线与旅客。这属于情境规划,不等于政府已决定拆分、接管或拯救AirAsia,但反映其规模难以在短期内由竞争者取代。
对政府而言,任何支持都需要平衡三件事:确保东马与半岛、国内旅游城市及区域航线不断裂;避免公共资金替股东和债权人承担本应由市场承担的损失;同时维护航空业竞争,不让潜在援助给予AirAsia长期不公平优势。若最终以担保或政策支持换取条件,可能涉及资金用途、资产抵押、成本削减、信息披露、股东承担损失的顺序,甚至航线服务承诺,但目前均未获官方确认。
AirAsia股价今年以来已下跌逾70%,消息公布后再度承压。这反映市场不只担心能否筹到资金,也在评估融资条件会否稀释现有股东、增加抵押约束或把偿债压力延后而非解决。政府背书可能降低融资成本,却不能替代可持续的营运现金流。
接下来要看的不是口号,而是五项可验证条款
第一,AirAsia能否在2027年2月前签署并完成约10亿美元融资;第二,在财政部已否认现有承诺后,政府是否会改变立场,或只限于行业监督和银行协调;第三,约5亿美元再融资后,平均利率和到期期限改善多少;第四,用于营运资金和延后负债的款项,能否稳定供应商、租赁及机场付款;第五,在高油价预算下,单位收入能否持续覆盖燃油与非燃油成本。
AirAsia建立了马来西亚低成本航空及区域连接的重要基础,这也是政府无法忽视其财务状况的原因。财政部最新答复确认,目前没有政府融资承诺。接下来必须以AirAsia签署的融资协议、实际可用现金及营运表现判断风险;除非政府另行正式公布,公共担保、贷款或注资都不应列入基准情境。
资料来源
Reuters:财政部称未承诺为AirAsia提供融资支持(2026年10月20日)
Reuters:财政部聘顾问评估AirAsia融资需要(2026年9月3日)
Reuters:政府进行航空运力情境规划(2026年9月16日)
Reuters:AirAsia与政府磋商潜在融资支持(2026年10月12日)
AirAsia Newsroom:集团重申业务与长期战略信心(2026年9月18日)
Reuters:Tony Fernandes回应燃油与流动性压力(2026年9月18日)