马来西亚生产者价格指数
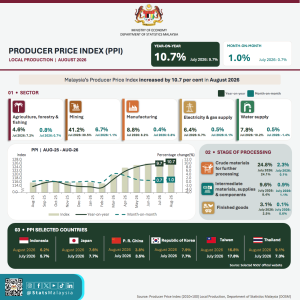
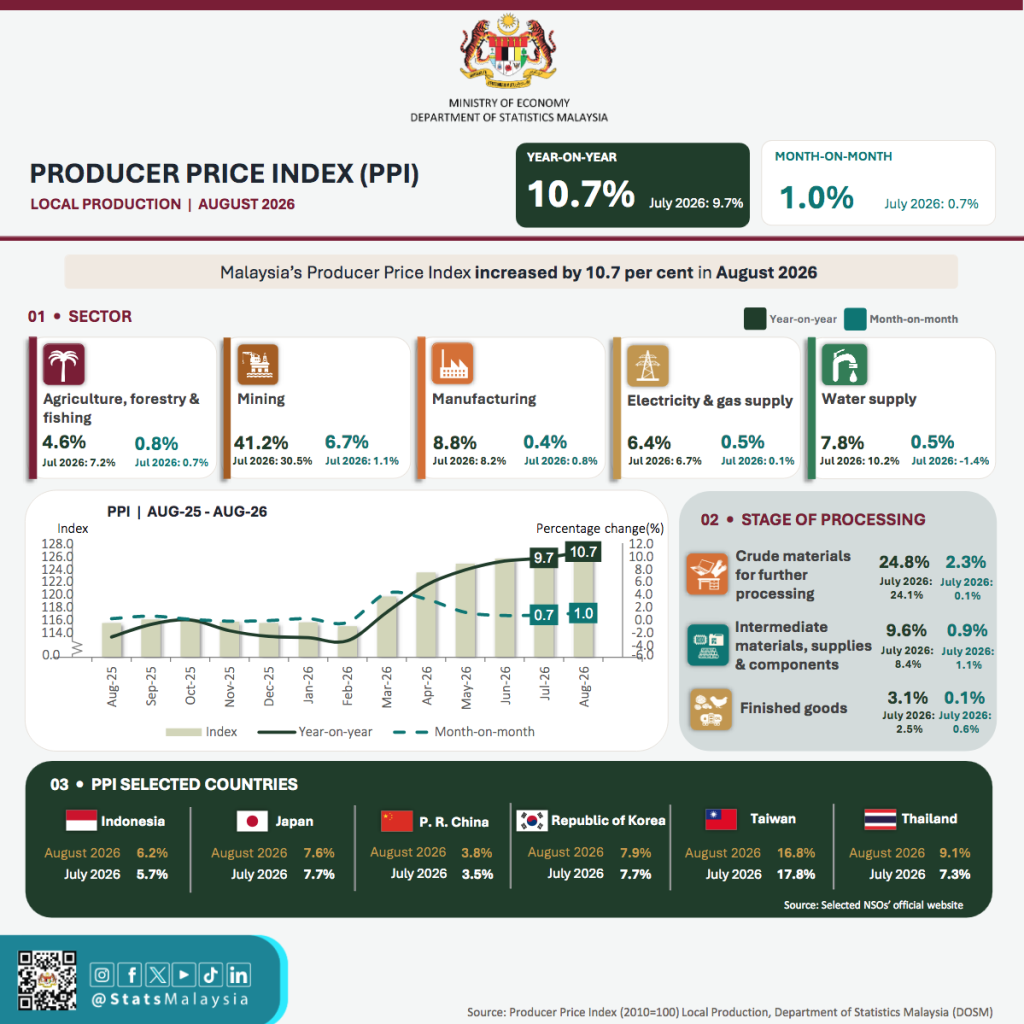
马来西亚企业面对的上游成本压力,正在以比零售端物价快得多的速度上升。马来西亚统计局(DOSM)最新公布,2026年8月 马来西亚生产者价格指数 (Producer Price Index,PPI)按年上涨10.7%,高于7月的9.7%,连续维持双位数附近的强劲升幅。
与此同时,8月消费者价格指数(CPI)仅按年上涨1.9%。两组数字相差接近9个百分点,表面看来矛盾,实际上反映的是价格传导链条处于不同阶段:能源和工业原料首先推高生产端成本,但企业是否、何时以及能够把多少成本转嫁给消费者,仍取决于需求、库存、合约周期和市场竞争。
对马来西亚而言,这不只是单月统计波动。PPI若长期高企,影响会先出现在制造商毛利、营运资金和采购预算,再逐步进入批发、物流与零售价格;若压力随着能源价格回落而消退,消费者端则可能只承受有限冲击。
矿业价格飙升41.2%,原油成为本轮PPI主要推手
8月PPI最显著的推动力来自矿业。该领域价格按年上涨41.2%,较7月的30.5%进一步加速。其中,原油开采价格上涨49.8%,天然气开采价格上涨14.7%。这说明整体PPI升至10.7%,很大程度上不是所有行业同时全面涨价,而是能源相关项目的高权重与急升幅度共同拉高指数。
这一区别十分重要。矿业价格上升可以改善部分上游生产商的销售价格与现金流,也可能提高能源相关税收和国家石油公司收益;但对依赖燃料、石化原料或运输的企业而言,同一轮上涨却是成本冲击。航空、物流、塑料、化工、建筑材料和食品供应链受到的影响并不相同,不能仅凭总指数判断所有企业都会受惠或受损。
制造业成本升8.8%,炼油与电子产品同步承压
更值得企业关注的是,制造业PPI按年上涨8.8%,高于7月的8.2%。细项中,焦炭与精炼石油产品价格上涨33.5%,电脑、电子及光学产品上涨12.4%。这意味着价格压力不只停留在油井口,也已经进入炼油和部分制造环节。
马来西亚是区域重要的电气与电子产品出口基地。电子产品PPI上升可能来自国际零部件、金属、能源、汇率或产品组合变化,并不自动代表本地厂商拥有更高利润。若售价上升快过投入成本,企业毛利可能改善;反之,若长期订单锁定价格、客户议价能力强或产能利用率不足,厂商就必须先自行吸收成本。
农业、林业与渔业PPI则按年上涨4.6%,低于7月的7.2%,显示不同上游板块并非同步升温。不过,动物生产价格仍上涨13.9%,意味着肉类、饲料及相关食品链条的成本风险尚未完全消失。
马来西亚生产者价格指数 PPI升10.7%、CPI仅升1.9%,两组数据并不矛盾
PPI衡量生产者在工厂或生产环节取得的价格,CPI则追踪家庭购买一篮子商品与服务所支付的价格。两者涵盖范围、权重和时间点不同,因此不会一对一同步。
企业通常会先以库存、长期采购合约、外汇对冲、效率改善或压缩利润率缓冲成本。只有当成本持续、库存更新、合约重新定价,而且终端需求足够强时,生产端压力才更可能传到消费者。政府管理价格、补贴机制以及零售市场竞争,也会减慢或改变传导速度。
因此,8月CPI仅上涨1.9%,不能证明生产成本没有压力;同样地,PPI上涨10.7%也不能推导未来CPI必然升至相近水平。较合理的解读是:马来西亚目前出现明显的“上游热、零售端温和”格局,风险集中在企业利润率和未来数月的价格调整,而不是即时的全面消费通胀。
企业先吸收多少成本,取决于订单、库存与定价权
对上市公司投资者来说,下一季财报的关键不只是营业额增长,而是毛利率和营运现金流。若企业为了维持客户和市占率而延后涨价,收入可能看似稳定,利润率却会先受压;若公司拥有强品牌、技术壁垒或供应短缺带来的议价权,成本转嫁速度可能更快。
出口商还要面对另一层变量:生产成本以令吉计算,销售却可能以美元结算。令吉汇率可以缓冲或放大原料成本,而不同企业的对冲政策会令业绩表现分化。PPI因而更适合作为企业成本环境的预警指标,而不是直接预测单一公司的盈利。
OPR维持2.75%,国行更在意成本压力会否扩散
国家银行9月3日维持隔夜政策利率(OPR)在2.75%。单月PPI急升通常不足以触发货币政策调整,因为央行必须同时评估核心通胀、工资、消费需求、汇率、增长和金融稳定。
但若生产成本连续数月高企,并开始反映在更广泛的消费品与服务价格,政策判断便会变得复杂。过早收紧可能压低企业投资和家庭需求;过晚行动则可能让通胀预期升温。现阶段更重要的不是10.7%这个单一数字,而是价格压力是否从矿业和炼油扩散至更多制造类别,并最终进入CPI。
未来三组数据决定压力会否走到零售端
接下来应观察三条线索。第一,矿业与精炼石油产品PPI是否随着全球能源价格回落,还是继续维持高位;第二,制造业PPI上涨范围是否扩大,尤其是食品、运输设备、电器与建筑材料;第三,CPI中的食品、交通和服务价格是否连续加速。
如果PPI回落而CPI保持温和,这一轮压力可能主要停留在能源与企业利润端。若制造业成本继续扩散、企业开始重新定价,消费者才会更明显感受到影响。对企业管理层而言,当前最实际的任务是重新检视采购合约、库存天数、售价调整机制与外汇对冲;对投资者而言,则应把注意力从“通胀高不高”转向“哪一类公司有能力把成本转嫁出去”。
资料来源
- 马来西亚统计局:Producer Price Index — Local Production, August 2026
- OpenDOSM:Producer Price Index, August 2026
- 马来西亚统计局:Consumer Price Index, August 2026
- 马来西亚国家银行:Monetary Policy Statement, 3 September 2026
- BNM Financial Markets Investor Portal